休闲零食与日常饮料品类对比:儋州消费者采购偏好与零售策略分析
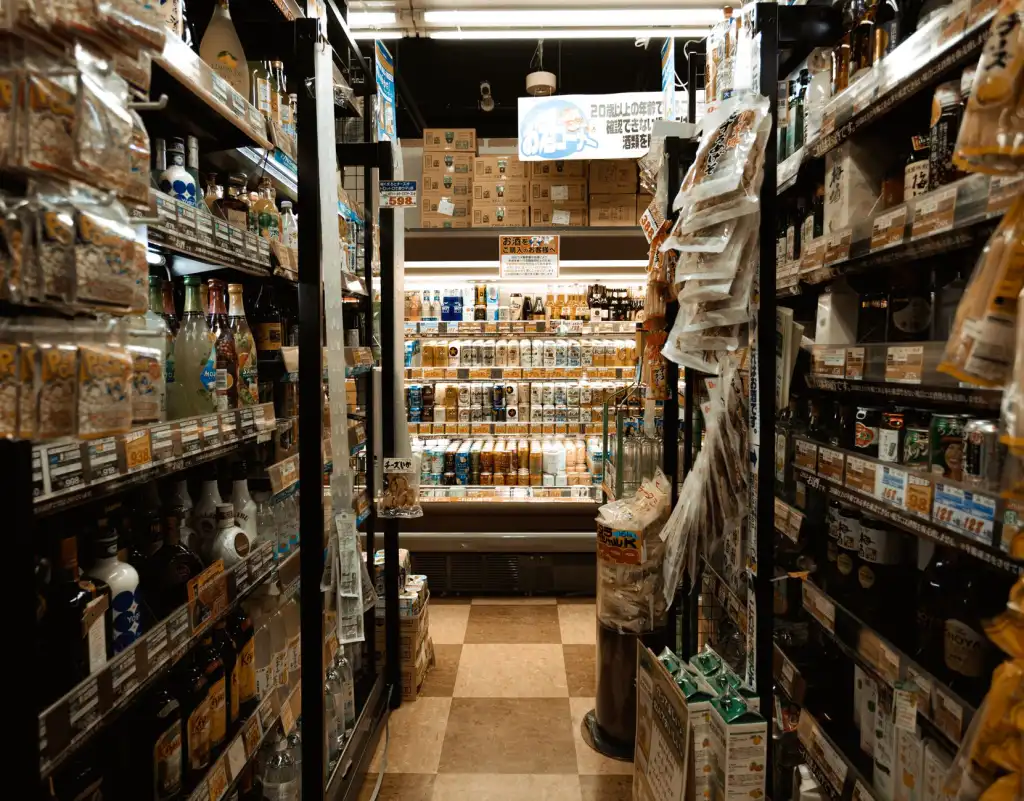
在儋州零售市场,预包装食品与饮料两大品类的动销逻辑差异远比表面看起来复杂。以南丰镇周边社区店的销售数据为参照,休闲零食的客单价普遍集中在8-15元区间,而饮料品类则呈现明显的两极化——单瓶2-3元的即饮产品贡献了最高的交易频次,但整箱装饮料在节庆前后的客单价可拉升至40元以上。这种结构差异直接影响着货架陈列与库存周转策略。
品类属性差异:冲动消费与计划采购的博弈
休闲零食的核心驱动力是冲动型消费。消费者走进门店时往往没有明确的零食购买清单,包装视觉、陈列位置和促销标识构成了关键决策触点。相比之下,饮料消费带有更强的目的性——解渴需求触发即饮购买,家庭储备需求则倾向于整箱采购。儋州夏季高温周期长,饮料品类的季节性波峰从4月延续至10月,而休闲零食的销售曲线相对平缓,仅在春节和中秋前后出现小幅上扬。
这一差异对预包装食品的组合策略提出了要求:零食区需要更高的SKU丰富度来制造“发现感”,而饮料区则应聚焦核心单品的深度备货,避免因品类过宽导致库存分散。
儋州消费者的采购偏好特征
从南丰捷涯百货店的实际销售观察来看,儋州消费者在预包装食品的选择上呈现出几个值得关注的偏好:
- 口味偏甜辣、重调味:辣味膨化食品和蜜饯类产品的复购率显著高于原味品类,这与本地饮食文化中的浓味倾向一致。
- 价格敏感度高但并非唯低价:3-8元价格带动销最快,但消费者对品牌认知仍有底线,杂牌低价产品的退货率与滞销率明显偏高。
- 饮料偏好大规格与冰镇体验:500ml以上规格的茶饮和果汁更受欢迎,冰柜出货占比在夏季可达到饮料总销量的六成以上。
- 整箱购买场景集中在节假日与家庭聚会:春节期间整箱饮料的销量可达平日的3-4倍。
这些偏好并非一成不变。近两年无糖茶饮和低糖零食的接受度在年轻客群中逐步提升,虽然目前占比有限,但增速值得关注。
零售策略的落地要点
基于上述品类特征与消费偏好,儋州零售门店在预包装食品和饮料的运营上可以从三个维度切入。陈列层面,零食区应将高动销单品置于视线平行层,利用端架制造季节性主题陈列,饮料冰柜则需保证核心单品的排面数量,避免断货空位。库存层面,零食采用“小批量、多频次”的补货节奏,饮料在旺季前两周提前备货,整箱产品设置独立的堆头区域。促销层面,零食适合捆绑销售和试吃引流,饮料则更适合“第二件半价”或整箱折扣的价格锚定策略。
南丰捷涯百货店在近期的品类调整中,将休闲零食的SKU从原来的120个精简至85个,淘汰了动销周期超过45天的慢销品,同时将饮料冰柜从2组增至3组,夏季饮料销售额环比提升了约18%。这一调整验证了品类聚焦在社区零售场景中的有效性。
休闲零食与饮料虽同属快消品,但在儋州本地的零售实践中,需要分别对待其消费逻辑、季节节奏与库存模型。理解品类背后的行为差异,比单纯追求SKU数量更能带来实际的坪效提升。